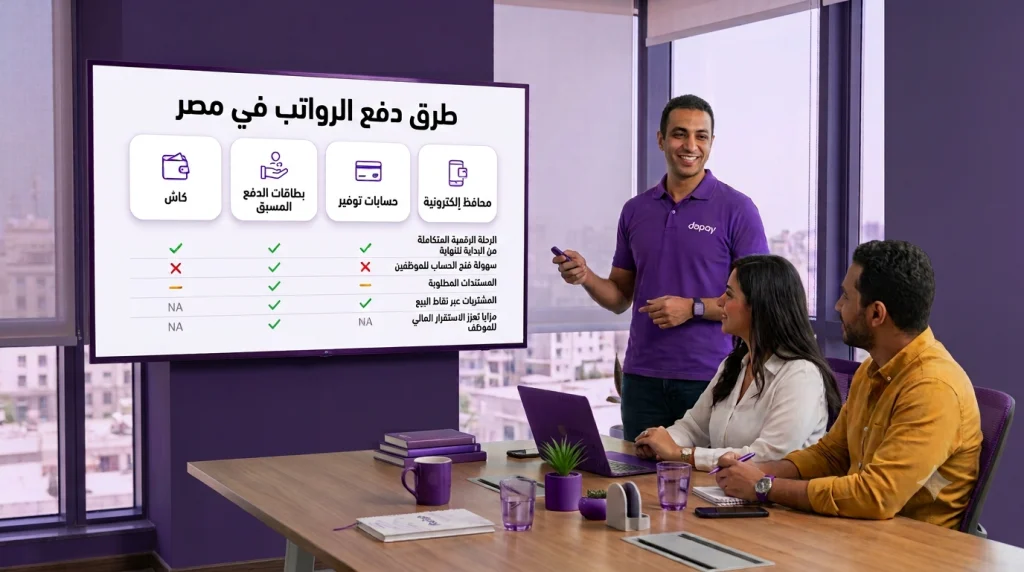
انك تفتح حساب بنكي شخصي في مصر من غير ما يكون عندك مرتب ثابت مسألة ممكنة جدًا وبتحصل أكتر مما تتخيل. البنك مش بيبص على مفردات المرتب بس: البنك كمان بيكون مهتم يعرف إنت مين، وساكن فين، وهل فلوسك بتتحرك بشكل يقدر يتأكد منه.
ولو سبق ورجعت من فرع بنك من غير ما تفتح حساب، إنت مش لوحدك. حسب المؤشر العالمي للشمول المالي بتاع البنك الدولي (Global Findex)، حوالي 43% بس من البالغين في مصر قالوا إن عندهم حساب بنكي أو محفظة إلكترونية في 2024، يعني حوالي 57% من الناس معندهمش أي نوع من الحسابات دي. البنك المركزي المصري بيحسب النسبة بطريقة مختلفة: بيانات البنك المركزي المصري عن الحسابات النشطة، اللي بتشمل المحافظ الإلكترونية وحسابات البريد والكروت المسبقة الدفع، بتقول إن الشمول المالي وصل لنسبة 77.6% من البالغين في ديسمبر 2025. المؤشر الأول مسح على الأسر والتاني بيانات حسابات مسجلة، فالأرقام بتختلف، بس الاتنين بيوروا إن نسبة الناس اللي دلوقتي تقدر توصل للخدمات المالية بتكبر بسرعة. وبقى فيه أكتر من طريق لفتح حساب بنكي والوصول لخدمات مالية حديثة للعمال اللي بيقبضوا كاش والفريلانسرز وبائعي الأسواق والسواقين وأي حد دخله مش بيوصله في ميعاد ثابت كل شهر.
باختصار
تقدر تفتح حساب بنكي في مصر من غير مرتب ثابت. حسابات الشمول المالي الأساسية ممكن متحتاجش أكتر من بطاقة الرقم القومي تقريبًا، أما الحسابات العادية فغالبًا بتطلب إثبات عنوان ومبلغ لفتح الحساب وإثبات دخل، زي خطاب من صاحب العمل أو كشف المحفظة الإلكترونية. كارت ميزة المسبق الدفع (بتحتاج بطاقة الرقم القومي بس عشان يتم إصداره) والمحفظة الإلكترونية وإنستاباي بيوفرولك طرق تبدأ بيها قبل ما يبقى عندك حساب بنكي متكامل. ولو صاحب شغلك بيدفع المرتبات عن طريق dopay، هتاخد كارت مرتبات ويكون عندك حساب رقمي من أول يوم.
البنوك المصرية بتطلب إيه عشان تفتح حساب شخصي؟
نوع الحساب اللي عايز تفتحه هو اللي بيحدد البنك هيطلب إيه. حسابات الشمول المالي الأساسية، اللي كذا بنك بيقدمها، ممكن متحتاجش غير بطاقة الرقم القومي. أما الحسابات الشخصية العادية فغالبًا بتحتاج تقدم للبنك أربع حاجات: بطاقة رقم قومي سارية، وإثبات محل السكن، ومبلغ لفتح الحساب، وأي إثبات إن في فلوس بتدخلك بانتظام، مع العلم إن مفردات المرتب مجرد طريقة واحدة بس لإثبات النقطة الأخيرة دي.
بطاقة الرقم القومي هي أول مستند البنك بيبدأ بيها. هي اللي بتربط اسمك وتاريخ ميلادك بسجل قانوني تقدر ترجعله، وقواعد البنك المركزي بتلزم البنوك إنها تتحقق من هويتك وتسجلها قبل فتح الحساب. لو بطاقتك منتهية أو العنوان اللي عليها قديم، دي أول حاجة لازم تظبطها قبل ما تروح الفرع. تجديد البطاقة في مكتب السجل المدني بياخد عادةً كام يوم شغل.
تاني حاجة البنك عايزها هي إثبات محل السكن في مكان يقدر يوصلك في:. فاتورة مرافق حديثة (كهرباء أو مياه أو غاز)، أو عقد إيجار باسمك، أو خطاب مختوم من مالك البيت، كلها مستندات بيتقبلوا في أغلب الفروع البنكية. وفيه حسابات أساسية مبتطلبش فاتورة غير لو العنوان اللي عايز تستخدمه مختلف عن العنوان اللي على بطاقتك. ومش شرط تبقى الفاتورة باسمك في كل الحالات؛ فيه بنوك بتقبل فاتورة باسم حد من أهل البيت لو قدرت تثبت إنك ساكن في العنوان ده.
تالت حاجة هي مبلغ لفتح الحساب. المبلغ بيختلف من بنك لبنك وحسب نوع أو شريحة الحساب نفسه. الحسابات الأساسية بتحتاج الحد الأدنى: فيه حسابات بتطلب رصيد افتتاحي 100 جنيه، وحسابات تانية ممكن تتفتح من غير حد أدنى للرصيد خالص. الحسابات العادية والمميزة بتطلب رقم أكبر، ودي الخطوة اللي كتير من العمال اللي مالهمش مرتب ثابت بيتم اسبعادهم فيها. لو موظف البنك عرض عليك حساب مميز، تقدر تشرح له إنك محتاج الحساب الأساسي وبس.
رابع حاجة هي إثبات الدخل، وده بينطبق غالبًا على الحسابات العادية. حسابات الشمول المالي الأساسية معمولة للناس اللي معندهاش مفردات مرتب. أما الحسابات العادية، فالبنوك بتشتغل فيها في إطار إستراتيجية الشمول المالي للبنك المركزي المصري، والجزء الجاي بيشرح إيه اللي بيتقبل عادةً.
إيه اللي ممكن تقدمه كإثبات دخل لو معندكش مفردات مرتب؟
لو معندكش مفردات مرتب، معظم البنوك في مصر بتقبل خطاب مكتوب من الشخص أو الشركة اللي بتدفعلك مرتب بانتظام، أو كشوف حساب محفظة إلكترونية (غالبًا كشف لمدة من 3 لـ 6 شهور)، أو بطاقة ضريبية لو شغال لحسابك، أو سجل بتحويلات مالية بتتبعتلك بانتظام. المتطلبات بتختلف من بنك لبنك، فاسأل في فرع البنك اللي انت عايز تتعامل معاه. الهدف إنك تثبت إن في فلوس بتوصلك بنمط البنك يقدر يتابعه ويتأكد منه ويراجع وراه.
الخطاب من صاحب الشغل هو البديل الأشهر لمفردات المرتب. بيتكتب فيه اسمك والشغل اللي بتعمله وبتاخد كام في الشهر. وحتى لو الشغل غير رسمي، خطاب موقّع ومختوم بيفرق كتير. ولو مديرك مش عارف شكل الخطاب بيكون إيه، فمجرد توقيعه علي التفاصيل المطلوبة مكتوبة على ورق الشركة الرسمي بتكفي غالبًا لفتح حساب أساسي.
كشف المحفظة الإلكترونية هو الطريق التاني، وبقى مقبول أكتر مع زيادة الشمول المالي وانتشار المحافظ الإلكترونية. البنك المركزي المصري بيقول إن عدد المحافظ المسجلة زاد من 15.2 مليون في 2019 لحوالي 60 مليون بنهاية 2025. كشف مطبوع من محفظة فودافون كاش أو اتصالات كاش أو أورنچ كاش، أو سجل تحويلاتك من على إنستاباي، بيبيّن في كام شهر من التحويلات الداخلة المنتظمة، وده بيدي البنك نمط يقدر يراجعه، وهو ده بالظبط اللي بيدوّر عليه.
للشغل الحر (كشك، سواقة، صيانة، خياطة من البيت)، البطاقة الضريبية هي أنسب مستند عشان بتسجلك كصاحب نشاط صغير وبتدي البنك ورقة خارجية يعتمد عليها. كتير من أصحاب الأنشطة الصغيرة لسه ما سجلوش، غالبًا لأن الإجراءات شكلها تقيل، فاسأل مأمورية الضرائب إيه المطلوب للتقديم.
العمال في الزراعة والمقاولات والضيافة وقطاعات زيها كتير بيجمعوا اتنين من دول (خطاب + كشف محفظة، أو بطاقة ضريبية + فاتورة مرافق) عشان يكوّنوا ملف يروحوا بيه البنك. والمجموعة دي من الأوراق غالبًا أقوى من أي مستند ممكن تقدمه لوحده.
المحافظ الإلكترونية وإنستاباي بيدخلوا في الصورة إزاي؟
المحفظة الإلكترونية حساب مرخّص مربوط برقم موبايلك، بتبعت منه وتستلم وتحفظ فلوسك. وإنستاباي تطبيق مرخّص من البنك المركزي المصري بيحوّل الفلوس فورًا بين الحسابات البنكية وكروت ميزة المسبقة الدفع والمحافظ الإلكترونية. الحاجات دي مع بعض بتمثل جزء من العوامل اللي دخّلت عشرات الملايين من المصريين في النظام المالي في السنين الأخيرة.
المحفظة الإلكترونية هي أسهل أول خطوة لأغلب الناس. بتروح أي فرع فودافون أو اتصالات أو أورنچ ببطاقة الرقم القومي، وتسجل، ورقم موبايلك بيبقى هو حسابك الرقمي. البنك المركزي المصري بينظّم المحافظ دي، وبيقول إن عدد المحافظ المسجلة وصل لحوالي 60 مليون بنهاية 2025، بعد ما كان 15.2 مليون في 2019، وإن قيمة المعاملات قربت من 4 تريليون جنيه.
أول ما يبقى عندك محفظة، تقدر تستلم فلوس من أهلك أو عملائك أو صاحب شغلك أو أي حد يبعتلك فلوس على رقم موبايلك. وتقدر تدفع بالمحقظة الإلكترونية في المحلات، وتشحن رصيد، وتدفع فواتير، وتسحب كاش من منافذ الوكلاء. ولا حاجة من ده محتاجة مفردات مرتب. ولا محتاجة يكون عندك حساب بنكي الأول.
تطبيق إنستاباي هو الطبقة اللي فوق المحافظ دي واللي بدأ في مارس 2022، وطوّرته الشركة المصرية للبنوك (الذراع التكنولوجي للبنك المركزي المصري)، وبيشتغل على شبكة المدفوعات الفورية بتاعة البنك المركزي. وعشان تسجل في تطبيق إنستاباي، محتاج يكون عندك حساب بنكي أو كارت ميزة مسبق الدفع في بنك مشارك، ومربوط برقم موبايلك المسجل. المحفظة لوحدها مش كفاية للتسجيل، لكن أرقام المحافظ تقدر تستقبل تحويلات إنستاباي. فالطريق العملي هيبقى: محفظة تستلم عليها فلوسك وتبني بيها سجل، وكارت ميزة مسبق الدفع، اللي محتاج بطاقة الرقم القومي بس، عشان تستخدم إنستاباي.
لكن المحفظة الإلكترونية مش بديل كامل للحساب البنكي. البنك المركزي بيحط حدود يومية وشهرية على المبلغ اللي تقدر تبعته وتسحبه وتصرفه عن طريق المحافظ والكروت المسبقة الدفع. ولو عايز تدّخر مبالغ أكبر، أو تستلم ميراث، أو تقدّم على فيزا، أو تاخد قرض بعدين في حياتك، هتحتاج حساب بنكي حقيقي. المحفظة هي الكوبري، مش نقطة الوصول.
ليه كارت ميزة المسبق الدفع غالبًا هو أسهل أول خطوة؟
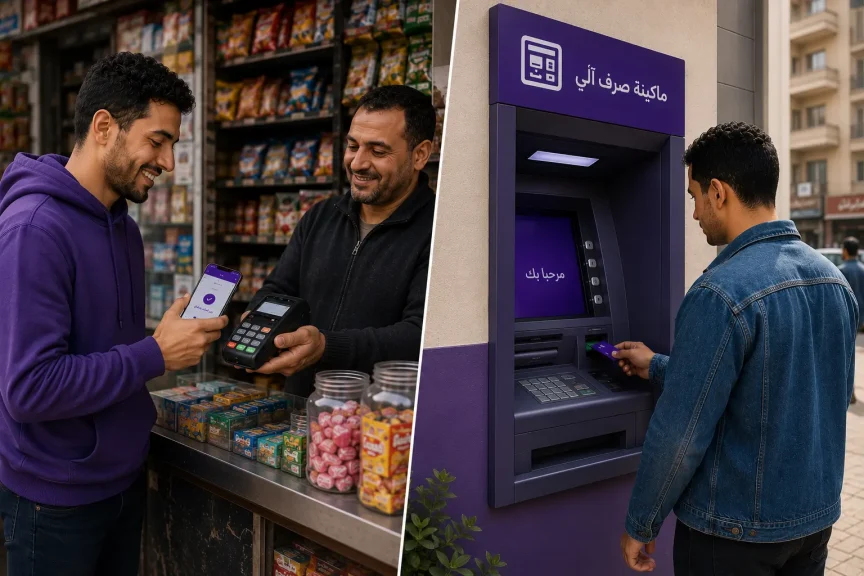
ميزة هو الكارت الوطني للدفع في مصر (متاح للمصريين فقط)، بدعم من البنك المركزي المصري. كارت ميزة المسبق الدفع بيسمحلك تشحن فلوس وتسحب من ماكينات ATM في مصر وتدفع من خلال ماكينات الدفع في المحلات وعلى المواقع المحلية، ومش محتاج حساب بنكي عشان تستخدمه.
ميزة ظهر ضمن توجّه مصر لنظام دفع أشمل، والشبكة دلوقتي هي أساس أغلب المدفوعات الحكومية (المعاشات، والدعم، ومرتبات موظفي القطاع العام) وكمان بتمثل نسبة متزايدة من كروت مرتبات القطاع الخاص. ولو إنت من غير مرتب ثابت، فالكروت المسبقة الدفع هي أسهل طريق تدخل بيه عالم الدفع بالكارت.
تقدر تاخد كارت ميزة مسبق الدفع من البنوك المشاركة ببطاقة رقم قومي سارية، وبعد كده تشحنه بفلوس. بيشتغل زي كارت الخصم في ماكينات ATM وماكينات الدفع في المحلات في مصر. والفرق بسيط: مش هتقدر تصرف منه غير اللي شحنته. ولو ما شحنتش حاجة، الكارت بيفضل رصيده صفر. وده بيخليه أأمن للبداية وأسهل على البنك إنه يصدره. ولأن كارت ميزة المسبق الدفع ممكن يتربط بإنستاباي، فهو كمان طريقك للتحويلات الفورية من غير حساب بنكي كامل.
بعد ما تستخدم كارت ميزة المسبق الدفع كام شهر، بتكون كوّنت تاريخ صغير بس حقيقي مع البنك اللي أصدره. والتاريخ ده بيسهّل عليك بعدين، لو حبيت، إنك تترقى لحساب شخصي كامل في نفس البنك، ومع نفس الموظفين اللي بقوا يعرفوك وتعاملوا معاك شخصيًا.
وده شكل المقارنة بين أشهر أربع طرق لواحد بيبدأ من غير أي حساب النهارده.
| الطريقة | اللي محتاجه | وقت التجهيز |
| محفظة إلكترونية (فودافون كاش، اتصالات كاش، أورنچ كاش) | بطاقة الرقم القومي، ورقم الموبايل | في نفس اليوم |
| كارت ميزة مسبق الدفع | بطاقة الرقم القومي، وبعدين تشحن الكارت بفلوس | زيارة واحدة للفرع |
| حساب بنكي أساسي | بطاقة الرقم القومي، وإثبات عنوان لو مختلف عن عنوان البطاقة، ومبلغ للفتح (من غير حد أدنى لحد 100 جنيه للحسابات الأساسية)، وإثبات دخل للحسابات العادية بس | غالبًا زيارة أو اتنين للفرع، حسب البنك |
| كارت المرتب من صاحب شغلك (dopay) | صاحب شغلك يشترك في الخدمة | بتستلم الكارت في مكان الشغل |
إزاي استلام المرتب على كارت بيفتحلك الباب لحساب بنكي؟
كارت المرتب هو كارت صاحب الشغل بيسلّمهولك ومعاه حساب رقمي خاص بيتفتح ليك أول ما تنضم للشغل. مرتبك بينزل عليه كل شهر، وبتسحب من أي ماكينة ATM، وبتبني سجل بدخل منتظم البنوك بتعترف بيه. للعامل اللي بيقبض كاش النهارده، دي غالبًا أسرع طريق لفتح حساب بنكي حقيقي.
لو بتشتغل في شركة في مجال الضيافة أو التصنيع أو التجزئة أو المقاولات أو الزراعة، ممكن صاحب شغلك يكون فعلًا بيتعامل مع خدمة مرتبات بتصدر كارت وحساب لكل موظف من أول يوم. وهنا بييجي دور dopay. في الشركات اللي اتعاقدت مع dopay، فرقنا الميدانية بتسلّم الكروت للموظفين بإيديها، وبتمشي مع كل مستخدم جديد خطوة بخطوة في التفعيل بالعربي والإنجليزي، والمرتب بينزل على الكارت من أول يوم قبض ليك في الشغل.
الفرق العملي ليك كموظف: مبقتش بتستلم كاش في ظرف في يوم معروف كل شهر. بتشوف مرتبك في تطبيق dopay، وبتسحب اللي محتاجه من أي ماكينة ATM في مصر، وبتسيب الباقي في أمان، وبتبدأ تبني سجل موثّق بالدخل اللي بيجيلك. والسجل ده بالظبط اللي البنك عايز يشوفه لو قدّمت بعدين على حساب شخصي كامل أو قرض أو أي منتج رسمي تاني.
من الميدان: اللي بنشوفه على أرض الواقع
مشهد بيتكرر في أي فرع جديد: فرق التسليم عندنا بتوزّع الكروت على وردية كاملة، وخدمة العملاء بترد على أسئلة التفعيل بالعربي على مدار الساعة، وفي أقل من ساعة يكون الفريق استخدم ماكينة الـATM اللي جنب المبنى لأول مرة. كتير من العمال دول عمرهم ما سحبوا فلوس من ماكينة قبل كده. وبعد كام شهر، عدد منهم بيفتح حساب شخصي كامل في البنك اللي أصدر كارتهم، لأن بقى عندهم سجل مرتبات موظف البنك عارفه كويس.
والحقيقة اللي لازم تتقال: مش هتقدر تفتح حساب dopay لوحدك. dopay خدمة للشركات وأصحاب الأعمال، والطريق اللي بتوصلك بيه كعامل هو الشركة اللي بتقبض مرتبك من خلالها. فلو مكان شغلك لسه مش بيدفع المرتبات إلكترونيًا، أحسن أول خطوة إنك تسأل الـHR أو مديرك لو سمعوا عن dopay، أو تبعتلهم موقع dopay عشان يشوفوا الخدمة بنفسهم.
تقدر تعمل إيه الشهر ده عشان تبدأ؟
تلات خطوات بتغطي أغلب الحالات: اتأكد إن بطاقة الرقم القومي سارية، وافتح محفظة إلكترونية، واطلب من بنك حساب أساسي أو كارت ميزة مسبق الدفع. ولو بطاقتك سارية فعلًا، تقدر تعمل التلاتة في كام أسبوع، لأن الحسابات الأساسية وكروت ميزة المسبقة الدفع مبتحتاجش أكتر من بطاقتك تقريبًا. والحساب العادي اللي بيطلب إثبات دخل هو اللي كشف المحفظة الإلكترونية بيفيدك فيه، والكشف ده بياخد من تلات لست شهور عشان يتكوّن، فابدأ المحفظة بدري.
ابدأ بالبطاقة. لو بطاقتك منتهية أو عليها عنوان قديم، روح مكتب السجل المدني (الأحوال المدنية). التجهيز العادي بياخد حوالي 15 يوم، وفيه طرق مستعجلة بتخلّص في حوالي تلات أيام أو حتى 24 ساعة مقابل رسوم أعلى. الرسوم والمواعيد بتتغير، فتأكد منها في مكتب السجل المدني. أول حاجة البنك هيراجعها هي بطاقتك، فخلّصها قبل ما تروح بنفسك.
بعد كده افتح محفظة إلكترونية لو معندكش. فودافون كاش واتصالات كاش وأورنچ كاش كلهم بيشتغلوا بنفس الطريقة تقريبًا. روح فرع شبكتك ببطاقتك. ومن اللحظة دي، كل تحويل داخل أو خارج بيتسجل، وبعد تلات لست شهور بيبقى عندك سجل حقيقي تقدر تورّيه للبنك.
وبعدين روح بنك قريب ببطاقتك. اطلب تحديدًا حساب شمول مالي أساسي أو كارت ميزة مسبق الدفع، وخد معاك فاتورة مرافق أو عقد إيجار لو عنوانك مختلف عن اللي على البطاقة. ولو عايز حساب عادي بيطلب إثبات دخل، هات كشف المحفظة لما يغطي من تلات لست شهور. لو الموظف زقّ عليك منتج مميز، تقدر تقول لأ بأدب وتطلب الأساسي.
وفي نفس الوقت، اسأل صاحب شغلك لو بيدفع من خلال خدمة مرتبات رقمية. لو بيستخدم dopay فعلًا، كارتك وحسابك هيوصلولك عن طريق صاحب شغلك. ولو لأ، وتقدر توريه مركز المعرفة الخاص ب dopay عشان يشوف الخدمة شغالة إزاي مع شركات في حجمه.
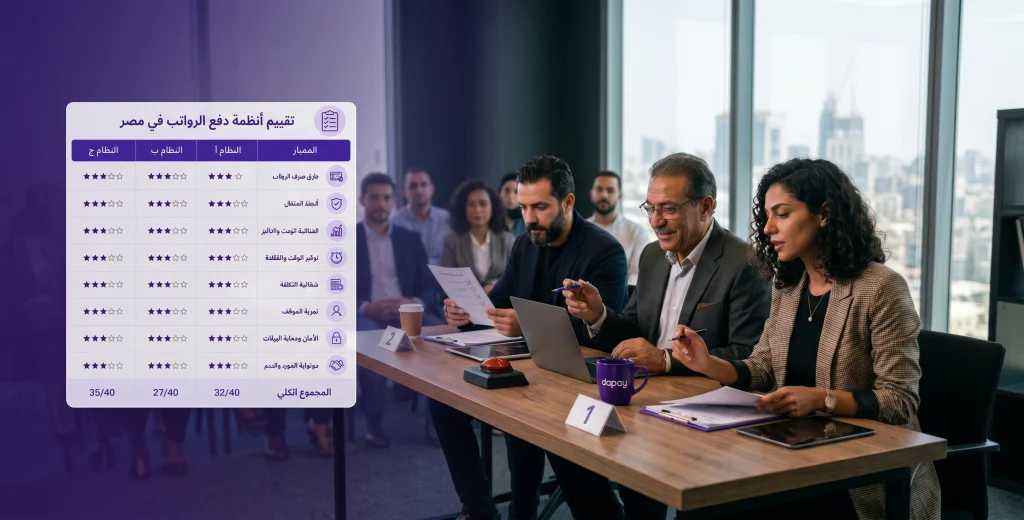
 مدوّنة