في شركة تصنيع مصرية متوسطة الحجم فيها 300 موظف، المرتبات بتاخد 18 ساعة حسابات كل شهر بين فريق الموارد البشرية وفريق المالية، وحوالي 1.8% من مفردات المرتب بتحتاج تصحيح. بعد الأتمتة، دورة صرف المرتبات بتخلص في ساعتين أو تلات ساعات بس، ونسبة التصحيحات بتنزل لـ 0.4%. ومفيش حاجة من دي بتحصل بين يوم وليلة، لأن التغيير بيمشي على خارطة طريق مدتها 90 يوم. (ده سيناريو توضيحي بنتائج مستهدفة، مش حالة عميل فعلية ومش ضمان مطلق.)
المرتبات اليدوية مش بتكبر مع الشركة، لأن التعقيد بيزيد أسرع من عدد الموظفين. كل موقع إضافي أو وردية أو بدل أو قاعدة قانونية بتضاعف الخطوات اللي ممكن يحصل فيها خطأ. ومصر ليها طبقات قانونية خاصة كمان: قانون العمل رقم 14 لسنة 2025 بقى بيقبل صراحةً التحويل البنكي كإثبات لصرف المرتب، وده بيدّي المرتبات الرقمية سند قانوني أقوى.
الدليل ده بيعرض إطار عملي للتحول الرقمي لنظام المرتبات في مصر: ليه المرتبات اليدوية بتتعطل، وإزاي تبني دراسة الجدوى، وخطة الـ 90 يوم للتحول الرقمي، وإيه اللي المفروض تطلبه من أي نظام مرتبات، وإيه الأخطاء اللي لازم تتفاداها.
باختصار
المرتبات اليدوية بتتعطل لما الشركة بتكبر، لأن كل موقع جديد وكل قاعدة صرف وكل تغيير قانوني بيضاعف فرص الخطأ. الانتقال لأتمتة المرتبات في مصر بينجح أكتر لما يتم على برنامج متسلسل مدته 90 يوم: مراجعة وتحديد خط الأساس الأول، وبعدين تجربة بتشغيل موازي للنظامين اليدوي والرقمي، وبعدها التطبيق الكامل للنظام الرقمي. ابني دراسة الجدوى على أعداد التصحيحات وساعات المعالجة الفعلية اللي شركتك بتقابلها في دورة صرف المرتبات، واختار نظام بيتعامل مع التأمينات الاجتماعية والضرائب والعلاوة السنوية 3% بطريقة أوتوماتيكة، وحدّد راعي تنفيذي للمبادرة عشان تتعمل صح.
ليه المرتبات اليدوية بتتعطل لما شركتك بتكبر
إدارة المرتبات ممكن تبان إنها مهمة بتمشي بتسلسل معين: تجمع المدخلات، تحسب الأرقام، وبعدين تصرف المرتبات. لكن في الواقع، كل موظف إضافي بيضيف أكتر بكتير من سطر واحد في كشف المرتبات. الموظف الواحد بيزود بيانات حضور وبدلات وأوفرتايم وسلف وموافقات، وخطوات زيادة ممكن يتدخّل فيه رقم مرتين. ولما تضيف موقع تاني أو نظام ورديات أو كيان قانوني تاني، التفاعلات دي بتتضاعف. وبعد كام مئة موظف، قفل المرتبات بيبقى معتمد على كام شخص بس هم اللي عارفين الحسبة والخطوات في ملفات الإكسل وفي دماغهم. وفي دليلنا عن التكلفة الحقيقية للمرتبات اليدوية في الشركات اللي فيها 500+ موظف هتشوف النقطة اللي الوضع ده بيبقى فيها مش قابل للاستمرار.
الأبحاث بتقول إيه عن الأخطاء وتكلفتها
- استطلاع لـ EY شمل 508 متخصص في المرتبات لقى إن واحد من كل خمسة كشوف مرتبات في أمريكا فيه أخطاء، وإن المؤسسة العادية بتعمل 15 تصحيح في كل دورة صرف، وكل تصحيح بيكلّف حوالي 291 دولار (استطلاع EY عن طريق Business Wire، بالإنجليزية).
- نفس بحث EY لقى كمان إن المؤسسة اللي فيها 1,000 موظف بتصرف حوالي 29 أسبوع عمل في السنة على تصحيح أشهر الأخطاء، وإن أخطاء الحضور والانصراف والمصروفات هي الأكتر تكرارًا.
فيه تحفظين مهمين بخصوص الاستطلاع ده: العينة أمريكية، والدراسة اتعملت بتكليف من شركة برمجيات مرتبات (Paycom). اعتبر الأرقام دي مؤشر على الاتجاه العام، مش توقع لشركتك.
المشاكل الخاصة بمصر
- سقوف التأمينات الاجتماعية المتغيرة. الاشتراكات 18.75% على صاحب العمل و11% على الموظف، على الأجر التأميني اللي بين 2,700 جنيه و16,700 جنيه من 1 يناير 2026. والحدود دي بتزيد بجدول بنسبة حوالي 15% كل سنة لحد 2027. لو كيان واحد أو ملف إكسل واحد لسه شغال بسقف السنة اللي فاتت، الاشتراكات هتطلع ناقصة لكل موظف بمرتب عالي بيغطيه. وفي دليلنا عن إزاى كشف المرتبات يكون متطابق مع كشف التأمينات الاجتماعية هتشوف إزاي الفجوات دي بتظهر لما الهيئة القومية للتأمين الاجتماعي تراجع مستندات الشركة.
- ضريبة الدخل متعددة الشرائح. ضريبة المرتبات بتتحسب على شرائح تصاعدية، فنتيجة الانتقال من الإجمالي للصافي بتتغير مع كل زيادة أو مكافأة أو بدل. ومصلحة الضرائب كمان بتتوقع إقرارات ربع سنوية وتسوية سنوية (Andersen Egypt).
- العلاوة السنوية الإلزامية. موظفين القطاع الخاص ليهم علاوة لا تقل عن 3% من أجرهم التأميني كل سنة، بحد أدنى 250 جنيه في الشهر (الأهرام، بالإنجليزية) وبتستحق في ذكرى تعيين كل موظف، فشركة فيها 500 موظف ممكن يبقى عندها لحد 500 تاريخ مختلف تتابعهم.
قانون العمل رقم 14 لسنة 2025 بيرفع سقف المسؤولية أكتر. أصحاب العمل لازم يحتفظوا ببيان محدّث ببيانات العاملين لدى وزارة العمل (بيتجدد كل يناير)، وممكن ملفات العاملين تتحفظ إلكترونيًا لمدة خمس سنين بعد انتهاء الخدمة. والسجلات اللي عايشة في ملفات إكسل شخصية صعب تطلّعها، وصعب تراجعها، وصعب تسلّمها لما الشخص اللي عملها يسيب الشغل.
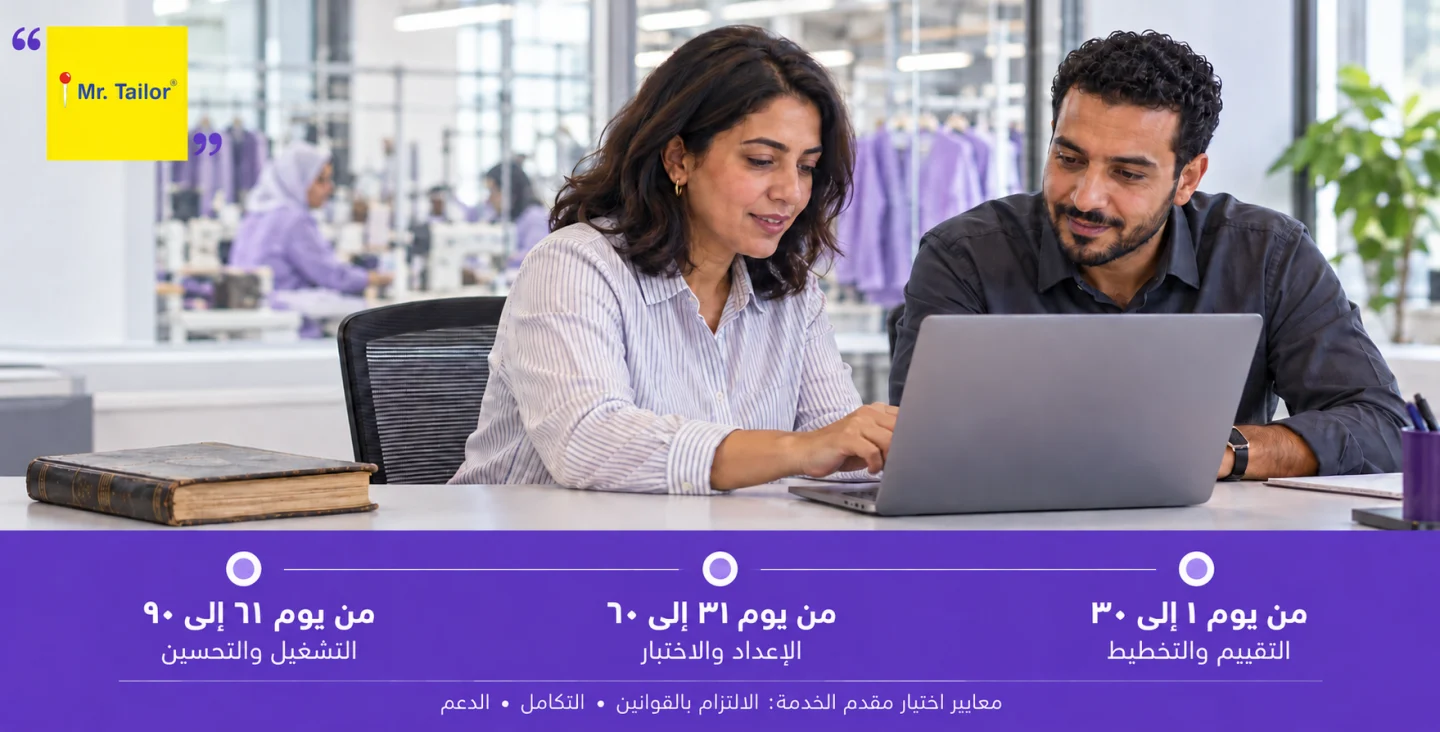
ماريا ويليام، مديرة الموارد البشرية في Mr. Tailor، لخّصت لحظة التحول: ” كنت شايفة ان مش صح أفضل شغالة مانيوال وحجم الشركة بيكبر.”
دراسة الجدوى: العائد على الاستثمار من الأتمتة
بالنسبة للمدير المالي، الأتمتة مشروع بيخفّض تكاليف التشغيل وبيرجّع تكلفته بشكل ممكن قياسه. الفايدة بتيجي من تلات حاجات: تصحيحات أقل، ووقت معالجة أقل، وتفادي مخاطر الامتثال.
استرداد التكلفة المباشرة
ابدأ بالتصحيحات. الجدول بيوضح التكلفة السنوية لشركة فيها 100 موظف بتدفع شهريًا، على افتراضين لتكلفة التصحيح الواحد: الرقم الأعلى هو 291 دولار من بحث EY بعد تحويله بسعر حوالي 53 جنيه للدولار، وده سعر السوق في منتصف أكتوبر 2026، يعني تقريبًا 15,400 جنيه. أما الرقم الأقل، 3,000 جنيه، فهو افتراض محلي توضيحي.
| عدد التصحيحات في كل دورة مرتبات شهرية | التكلفة السنوية لو التصحيح بـ 3,000 جنيه | التكلفة السنوية لو التصحيح بـ 15,400 جنيه |
| 2 | 72,000 جنيه | 369,600 جنيه |
| 5 | 180,000 جنيه | 924,000 جنيه |
| 10 | 360,000 جنيه | 1,848,000 جنيه |
في الجدول ده اعتبر عمود الـ 15,400 جنيه هو الحد الأقصى، لأنه تكلفة أمريكية متحولة بسعر النهارده، ووقت الموظفين في مصر تكلفته أقل من وقت الموظفين في أمريكا. استبدل الرقمين بأرقام شركتك الحقيقية: احسب عدد التصحيحات اللي اتعملت السنة اللي فاتت، وقيّم تكلفة الساعات وإعادة إصدار المفردات والمبالغ اللي اتدفعت زيادة.
بعد كده ضيف الوقت. لو صغّرنا مقياس EY على شركة فيها 100 موظف، هتوصل لتقريبًا 2.9 أسبوع عمل في السنة، يعني حوالي 116 ساعة عمل، فريقك بيصرفهم على تصحيح أشهر الأخطاء بس، وده قبل أي شغل حسابات أو مطابقة. وأخيرًا ضيف المخاطر اللي اتفادتها. لو طبّقت سقف التأمينات الاجتماعية بتاع السنة اللي فاتت على 100 موظف بيكسبوا فوق الحد الجديد لمدة ستة شهور، هتتكلف حوالي 392,700 جنيه اشتراكات غير مسددة (29.75% × فرق 2,200 جنيه = 654.50 جنيه للموظف في الشهر). والمرتبات النقدية اللي بتعدّي حدود القانون رقم 18 لسنة 2019 ممكن تتعرض لغرامة من 2% لـ 10% من المبلغ النقدي المدفوع.
وخليك صريح بنفس القدر في جانب التكلفة. الميزانية الواقعية بتغطي رسوم الترخيص أو الرسوم لكل موظف، والإعداد ونقل البيانات، والربط مع أنظمة الحضور أو المحاسبة، ووقت تدريب فرق الموارد البشرية والمديرين والموظفين، والساعات الإضافية للتشغيل الموازي. احسبهم كلهم، عشان رقم فترة الاسترداد اللي هتعرضه على مجلس الإدارة يبقى رقم تقدر تدافع عنه.
العائد الخفي
الأخطاء بتكلّف الثقة كمان. استطلاع من Workforce Institute at Kronos لقى إن 49% من العاملين الأمريكان بيبدأوا يدوّروا على شغل جديد بعد خطأين بس في المرتب (HR Dive، بالإنجليزية). ده استطلاع أمريكي من 2017، بس الدرس واحد في كل مكان: الناس بتلاحظ لما مرتبها يطلع غلط.
فترة الاسترداد
فترة الاسترداد بالشهور بتساوي تكلفة التنفيذ لمرة واحدة مقسومة على الفايدة الشهرية (تكلفة التصحيحات اللي اتفادتها، زائد الساعات اللي اتوفرت بتكلفتها الفعلية، زائد الغرامات اللي اتفادتها). قيسها على خط الأساس اللي هتسجله في الشهر الأول من خارطة الطريق اللي تحت.
خارطة طريق التحول في 90 يوم
خارطة الطريق بتنجح لأنها بترتّب التغيير على مراحل: المراجعة الأول، والتجربة تانيًا، والتوسع تالتًا. قبل اليوم الأول، حدّد الناس المعنيين: راعي تنفيذي (المدير المالي أو مدير العمليات COO)، وقائد للمشروع من قسم المرتبات، ومسؤول من تكنولوجيا المعلومات عن الربط مع الحضور والمحاسبة، ومسؤول من الموارد البشرية عن التواصل مع الموظفين. وكل مرحلة من اللي تحت بتخلص بمُخرَج واضح، عشان التقدم يبان لمجلس الإدارة مش لفريق المشروع بس.
الشهر الأول: المراجعة وتحديد خط الأساس
الأسبوع 1 و2: تقييم الوضع الحالي
- وثّق العملية الحالية من أولها لآخرها: تتبع الوقت، والحسابات، والموافقات، والصرف.
- حدّد المعوقات ونقاط الاتصال اللي الأخطاء بتدخل منها.
- احسب التكلفة الحالية لكل دورة مرتبات، بالساعات وبالجنيه.
- اتأكد إن بيانات الموظفين الأساسية مظبوطة من دلوقتي. الأسماء لازم تطابق بطاقة الرقم القومي بالظبط، لأن أي اختلاف هيوقف فتح الحسابات والتحقق بعد كده (شوف دليلنا عن “اعرف عميلك – KYC” لفتح حسابات الرواتب للعمالة الميدانية).
الأسبوع 3 و4: خط الأساس لمؤشرات الأداء (KPIs)
- وقت المعالجة في كل دورة.
- معدل الخطأ: عدد التصحيحات مقسومة على عدد المفردات اللي اتصدرت. اتفق مع فريق المالية على هدف محدد لسقف نسبة الأخطاء قبل التجربة.
- تكلفة معالجة المرتبات لكل موظف في كل دورة.
النتيجة: صفحة واحدة بخط الأساس يوقّع عليها المدير المالي ومدير الموارد البشرية ومدير تكنولوجيا المعلومات. من غير النتيجة دي، محدش هيقدر يثبت إن التجربة نجحت.
الشهر التاني: التجربة والمكاسب السريعة
الأسبوع 5 و6: اختيار النظام وتجربته
- قيّم الأنظمة المرشحة على حسب المتطلبات المصرية: متطلبات التأمينات الاجتماعية (NOSI)، والضرائب، والبنك المركزي.
- شغّل مرتبات موازية، يدوية ورقمية، واتأكد إن الحسابات بتطابق بند ببند.
- اتفق على معايير القبول قبل ما تبدأ: مثلًا، قبل ما توافق على التحويل للنظام الجديد لازم كل فرق يتفسّر ويتحل، ومفيش فروقات تفضل غير مفسّرة في أرقام التأمينات أو الضرائب.
الأسبوع 7 و8: جولات التدريب
- تدريب فريق الموارد البشرية وفريق المرتبات على إدارة النظام الجديد.
- تدريب مديرين الأقسام على الموافقات.
- تدريب الموظفين على بوابة الخدمة الذاتية.
شركة Mr. Tailor مشيت على النمط ده. حسب ماريا ويليام، مديرة الموارد البشرية، الشركة عملت نظام موارد بشرية متفصّل على مقاسها، وجرّبته في مرحلة تجريبية الأول، وعملت كذا جولة شرح للموظفين قبل ما تنتقل بالكامل من الطريقة اليدوية للنظام الرقمي الجديد.
الشهر التالت: التطبيق الكامل
الأسبوع 9 و10: التحويل الفعلي
- حوّل المعالجة الأساسية للنظام الرقمي.
- احتفظ بنسخة يدوية احتياطية لدورة واحدة.
- حل الاستثناءات أول بأول وسجّل كل واحد منها.
- اتأكد إن أول ملف بنكي، وكشف التأمينات (NOSI)، وأرقام الضرائب بتطابق السجل الرقمي قبل ما الفلوس تتصرف.
الأسبوع 11 و12: التحسين
- قارن مؤشرات الأداء بخط الأساس بتاع الشهر الأول.
- وثّق تحسينات العملية.
- حدّد أهداف كفاءة لمدة 12 شهر.
- عيّن مسؤول بالاسم عن النظام بعد التشغيل، بما في ذلك مين هيطبق تغييرات التأمينات الاجتماعية والعلاوة السنوية كل يناير.
تسعين يوم هدف واقعي لتطبيق مركّز. والمجموعات اللي عندها مواقع أو كيانات كتير ممكن تقسّم التطبيق على مراحل، وتبدأ بالمواقع اللي سهل تطبق التجربة بمراحلها.
إيه اللي تدوّر عليه في نظام مرتبات جاهز للسوق المصري
دي الحاجات اللي مفيهاش مساومة. ودليلنا عن تقييم نظم صرف المرتبات في مصر بيحوّل النقط المهمة لجدول تقييم.
أتمتة الامتثال
- حساب اشتراكات التأمينات الاجتماعية (NOSI) وإصدار الكشوفات المطلوبة: دوباي (dopay)، على سبيل المثال، بتحسب اشتراكات التأمينات جوه المرتبات نفسها وبتتابع المدفوعات شهر بشهر (دليل دوباي عن التأمينات الاجتماعية).
- حساب شرائح الضريبة أوتوماتيكيًا.
- تحديث سقوف التأمينات الاجتماعية أول ما الهيئة (NOSI) تعلن عن حدود جديدة، مع سجل تغييرات فريقك يقدر يراجعه كل يناير.
- حساب العلاوة السنوية 3% في ذكرى تعيين كل موظف.
البنية التحتية للدفع
- إمكانية التحويل البنكي. وده مقبول كإثبات للدفع بموجب قانون العمل رقم 14 لسنة 2025، وأصحاب العمل اللي عندهم أكتر من 25 موظف أو أجور شهرية فوق 100,000 جنيه لازم يستخدموا وسائل الدفع غير النقدية بموجب القانون رقم 18 لسنة 2019.
- قنوات صرف متعددة (بنك، كارت، محفظة) في نفس دورة المرتبات، عشان الموظفين اللي عندهم حساب بنكي واللي ملهمش يقبّضوا مرتباتهم في نفس الميعاد.
- رقابة البنك المركزي المصري: دوباي شغّالة بترخيص وكيل بنكي من البنك المركزي، حصلت عليه عن طريق بنك ABC مصر.
الميزات التشغيلية
- الربط مع نظام تتبع الوقت، وده بيشيل اختناق المطابقة.
- بوابة خدمة ذاتية للموظفين.
- دعم الفروع المتعددة والكيانات المتعددة.
- واجهة بالعربي ومفردات مرتب بالعربي.
لما تعمل قايمة مختصرة بالموردين، اسأل خمس أسئلة: سرعتكم قد إيه في تطبيق حدود NOSI الجديدة، ومين بيتحقق من التغيير؟ أقدر أشوف سجل التدقيق لتاريخ مرتب موظف واحد؟ أقدر أدفع للموظفين اللي عندهم حساب بنكي واللي ملهمش في نفس الدورة؟ إيه ترخيص أو رقابة البنك المركزي اللي بتغطي مسار الدفع؟ وإيه اللي هيحصل في أول دورة، ومين هيدعمنا فيها؟
علامات التحذير اللي لازم تتجنبها
- نظام مش متحدّث لقانون العمل رقم 14 لسنة 2025.
- سقوف تأمينات اجتماعية فريقك لازم يحدّثها يدويًا.
- مفيش سجل تدقيق.
أخطاء شائعة في التنفيذ
أغلب المشاريع بتتعطل بسبب خمس مطبّات متكررة. ولو عايز نظرة أساسية من منظور مؤسس الشركة، شوف دليلنا عن 5 أخطاء في المرتبات بيقع فيها المؤسسين لأول مرة.
1. تخطي التشغيل الموازي
النظام ممكن يكون متظبط صح ومع ذلك يطلع غلطات في البيانات الحقيقية. دورة كاملة بالتوازي بتكشف أخطاء التقريب والبدلات والسقوف، والعملية القديمة بتكون شبكة الأمان بتاعتك.
المخاطرة: أخطاء حسابية مش مكتشفة بتوصل لأول دورة فعلية. الحل: شغّل المرتبات اليدوية والرقمية بالتوازي لدورة كاملة على الأقل.
2. التقليل من الاستثمار في التدريب
جلسة تدريب واحدة قبل التشغيل مش كفاية. الناس بترجع للي تعرفه مع أول استثناء يظهر، فحدد جلسات تنشيطية بعد أول دورة مرتبات فعلية.
المخاطرة: فريق الموارد البشرية بيرجع لحلول يدوية بديلة. الحل: جهّز لجولات تدريب متعددة، مش جلسة أولى بس.
3. تجاهل الربط مع نظام تتبع الوقت
لو الحضور بيوصل متأخر أو في ملف إكسل، المرتبات هتورث الأخطاء دي والفريق هيبني من جديد المطابقة اليدوية اللي المشروع كان المفروض يلغيها.
المخاطرة: بيانات حضور متأخرة أو مش دقيقة بتلغي مكاسب أتمتة المرتبات. الحل: اربط أتمتة الحضور بالمرتبات من اليوم الأول.
4. الاختيار على أساس السعر بس
أرخص نظام ممكن يطلع الأغلى لو محتاج تحديثات سقوف يدوية، أو مفيهوش مسار دفع تحت رقابة البنك المركزي، أو مش بيطلّع سجل تدقيق.
المخاطرة: ثغرات امتثال، وحلول يدوية بديلة، وتكاليف مخفية. الحل: قارن إجمالي التكلفة، بما فيها مخاطر الامتثال.
5. مفيش راعي تنفيذي
التطبيق مربوط بفرق الموارد البشرية والمالية وتكنولوجيا المعلومات والعمليات. ومن غير راعي تنفيذي محدد يقدر يفض الخلافات، أول خلاف على مين صاحب البيانات ممكن يوقّف كل حاجة.
المخاطرة: التحول بيتعطل عند أول مقاومة. الحل: اديّ المسؤولية للمدير المالي أو مدير العمليات.
الخلاصة
التحول الرقمي للمرتبات مش مشروع تكنولوجيا .. هو مبادرة لرفع الكفاءة التشغيلية بفوايد امتثال. وخارطة الطريق الـ 90 يوم بتنجح لأنها بترتّب التغيير على مراحل: المراجعة الأول، والتجربة ثانيًا، والتوسع ثالثًا. وبالنسبة للشركات المصرية اللي بتتعامل مع قانون العمل رقم 14 لسنة 2025، وقواعد الدفع غير النقدي من البنك المركزي، وحدود التأمينات الاجتماعية اللي بتتغير كل سنة، الأتمتة مبقتش رفاهية .. بقت ضرورة امتثال.
 مدوّنة